
Nâng ngưỡng 10 tỉ đồng/năm: Tin vui giúp hộ kinh doanh và doanh nghiệp nhỏ bớt gánh nặng tính thuế
Cuối năm, chuyện ngồi dò từng hóa đơn đầu vào để kê khai chi phí từng khiến không ít chủ hộ và chủ doanh nghiệp nhỏ nhức đầu. Khi quy mô bán hàng nhích qua mốc vài tỉ đồng, áp lực sổ sách và chứng từ thường tăng lên nhanh hơn cả biên lợi nhuận thực nhận.
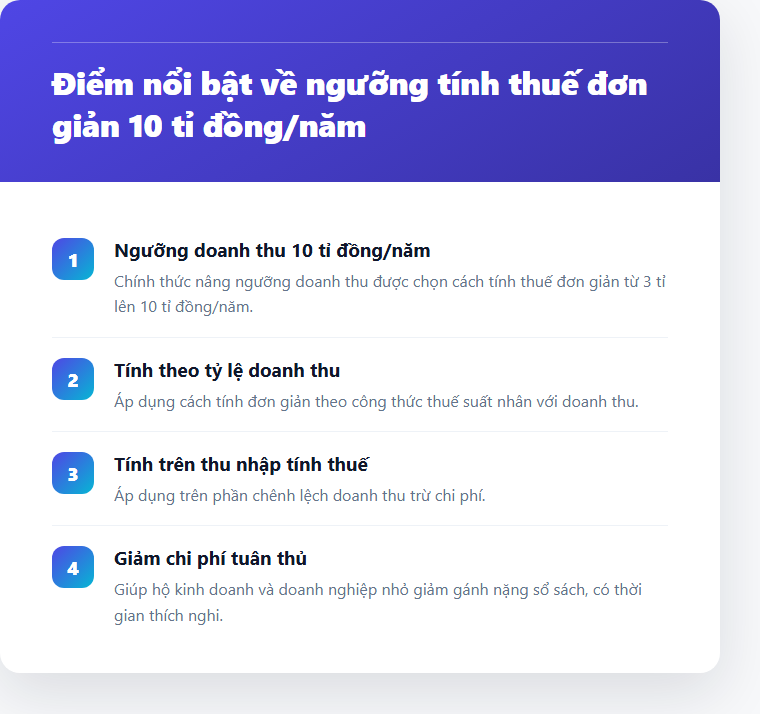
Tin cập nhật đáng chú ý là ngưỡng doanh thu được lựa chọn cách tính thuế đơn giản đã được nâng lên mức đến 10 tỉ đồng/năm (thay vì mốc 3 tỉ đồng/năm như trước đây). Với người làm ăn nhỏ và vừa, đây là một cú hích tích cực giúp giảm chi phí tuân thủ và có thêm dư địa thích nghi với chính sách.
Nội dung
Ngưỡng 10 tỉ đồng/năm mở ra lựa chọn tính thuế đơn giản
Theo thông tin từ các nguồn báo chí cập nhật tháng 11/2026 (liên quan Kỳ họp thứ hai, Quốc hội khóa XVI và nội dung tại dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa), cá nhân, hộ kinh doanh và doanh nghiệp có doanh thu đến 10 tỉ đồng/năm được lựa chọn áp dụng cách tính thuế đơn giản.
Cụ thể, người nộp thuế có thể lựa chọn một trong hai phương pháp:
- Tính theo tỷ lệ trên doanh thu: Áp dụng mức thuế suất nhân với doanh thu (thuế suất x doanh thu), phù hợp với các mô hình muốn gọn nhẹ khâu hạch toán chi phí.
- Tính trên thu nhập tính thuế (lợi nhuận): Tính trên phần chênh lệch giữa doanh thu và chi phí (doanh thu – chi phí), sát với hiệu quả kinh doanh thực tế khi có đủ cơ sở chi phí.
Lưu ý là một số bài viết đề cập hướng áp dụng từ kỳ tính thuế/năm 2026 trên cơ sở dự thảo luật và đề xuất chính sách, nên người kinh doanh cần theo dõi sát văn bản chính thức được ban hành và có hiệu lực thực tế.
Khác biệt lớn so với cách phân nhóm trước đây
Trước đây, nhóm có doanh thu dưới 3 tỉ đồng/năm được chọn tính theo tỷ lệ doanh thu hoặc lợi nhuận, trong khi nhóm doanh thu từ 3 đến 10 tỉ đồng/năm phải nộp thuế tính trên thu nhập, đi kèm yêu cầu hóa đơn, chứng từ đầu vào để khấu trừ chi phí.
| Tiêu chí | Quy định trước đây (nhóm 3 – 10 tỉ đồng/năm) | Hướng nâng ngưỡng mới (đến 10 tỉ đồng/năm) |
|---|---|---|
| Quyền chọn phương pháp | Phải nộp thuế tính trên thu nhập | Được lựa chọn tính theo tỷ lệ trên doanh thu hoặc tính trên thu nhập (doanh thu – chi phí) |
| Yêu cầu chứng từ đầu vào | Gắn với việc có hóa đơn, chứng từ đầu vào để khấu trừ chi phí | Giảm áp lực chứng từ nếu chọn cách tính theo tỷ lệ doanh thu |
| Mức độ linh hoạt | Ít lựa chọn hơn cho nhóm sát ngưỡng | Linh hoạt hơn theo cơ cấu chi phí và năng lực kế toán |
Lợi ích thực tế cho người kinh doanh nhỏ và vừa
Việc mở rộng ngưỡng lên 10 tỉ đồng/năm mang lại hai giá trị rõ rệt trong vận hành hằng ngày:
- Giảm chi phí tuân thủ: Bớt tốn kém thời gian, nhân sự và chi phí xử lý giấy tờ kế toán phức tạp, đặc biệt với những đơn vị chưa có bộ máy kế toán chuyên trách.
- Chủ động chọn cách tính hợp lý: Nếu chi phí đầu vào rõ ràng và biên lợi nhuận mỏng, tính trên doanh thu trừ chi phí có thể có lợi; nếu bán hàng xoay vòng nhanh, quy trình gọn nhẹ là ưu tiên, tính theo tỷ lệ doanh thu giúp việc dự toán dòng tiền dễ thở hơn.
Những điểm cần kiểm tra kỹ trước khi áp dụng
Dù là tin vui rất đáng mong đợi, chủ hộ và doanh nghiệp nhỏ vẫn nên giữ sự thận trọng cần thiết vì các nội dung đang xuất hiện ở cả góc độ đề xuất/dự thảo luật và tin cập nhật chính thức.
Khi văn bản pháp luật có hiệu lực, bạn nên đối chiếu lại phạm vi áp dụng cho từng loại hình (hộ kinh doanh, cá nhân kinh doanh, doanh nghiệp), thời điểm áp dụng cụ thể và điều kiện của từng phương pháp để chọn đúng ngay từ đầu.
Chính sách tốt nhất là chính sách giúp người làm ăn tập trung vào bán hàng và tạo ra giá trị thật thay vì kẹt trong mớ sổ sách. Bạn hãy lưu bài viết này để cập nhật thêm khi văn bản chính thức được ban hành, và theo dõi kênh để không bỏ lỡ các thay đổi chính sách quan trọng tiếp theo.