
Hộ kinh doanh mua dịch vụ nước ngoài (Facebook, Google, TikTok): Có phải kê khai thuế nhà thầu?
Nội dung
Đặt vấn đề: Nỗi lo từ các giao dịch xuyên biên giới của hộ kinh doanh
Trong thời đại thương mại điện tử bùng nổ, việc các hộ kinh doanh và cá nhân kinh doanh tự chạy quảng cáo trên các nền tảng xuyên biên giới như Facebook, Google hay TikTok đã trở thành chuyện cơm bữa. Tuy nhiên, đi kèm với đó là hàng loạt câu hỏi đau đầu về nghĩa vụ thuế. Một trong những vướng mắc lớn nhất khiến nhiều chủ hộ kinh doanh mất ăn mất ngủ là: Liệu mình có phải kê khai và nộp thuế nhà thầu (Foreign Contractor Tax – FCT) khi chi trả tiền cho các nhà cung cấp nước ngoài hay không?
Câu trả lời ngắn gọn là gì? Các quy định quản lý thuế mới nhất đã đưa ra những hành lang pháp lý rõ ràng, giúp tháo gỡ phần lớn gánh nặng thủ tục hành chính cho khu vực kinh tế tư nhân này.
Căn cứ pháp lý và nghĩa vụ thực tế của hộ kinh doanh
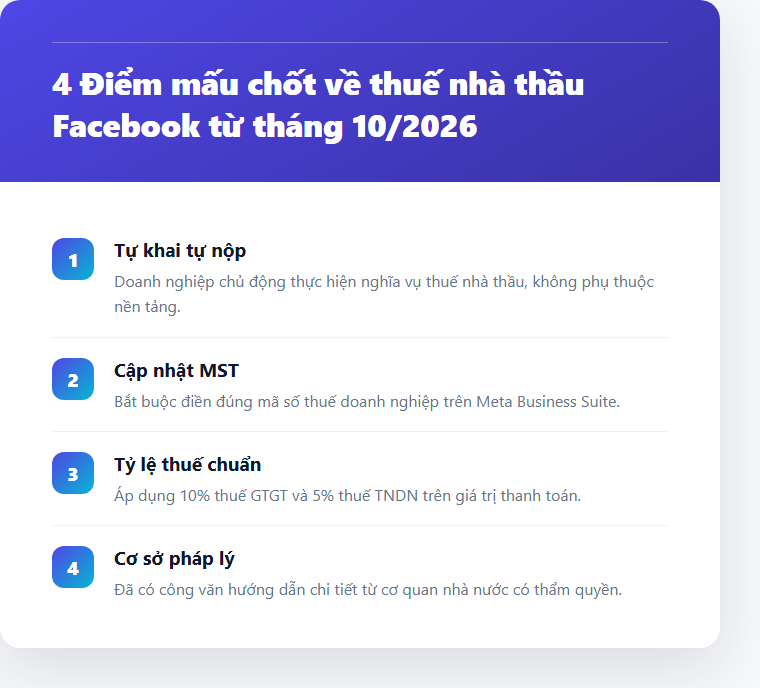
Theo hệ thống văn bản pháp luật về quản lý thuế được cập nhật và áp dụng, trách nhiệm kê khai và nộp thuế nhà thầu đối với giao dịch thương mại điện tử, dịch vụ xuyên biên giới không đặt lên vai hộ kinh doanh mua lẻ dịch vụ.
Cụ thể, các nhà cung cấp nước ngoài (NCCNN) không có cơ sở thường trú tại Việt Nam nhưng có hoạt động kinh doanh thương mại điện tử, dịch vụ số với người dùng tại Việt Nam có trách nhiệm tự đăng ký thuế, trực tiếp kê khai và nộp thuế thông qua Cổng thông tin điện tử của Tổng cục Thuế Việt Nam (etaxvn.gdt.gov.vn), hoặc thông qua sự khấu trừ và nộp thay từ các chủ quản nền tảng thương mại điện tử lớn.
| Đối tượng chịu trách nhiệm | Hình thức thực hiện | Ghi chú |
|---|---|---|
| Nhà cung cấp nước ngoài (Facebook, Google, TikTok…) | Tự đăng ký, kê khai và nộp thuế qua Cổng thông tin điện tử Tổng cục Thuế | Áp dụng cho dịch vụ xuyên biên giới |
| Hộ kinh doanh, cá nhân kinh doanh mua dịch vụ | Không phải kê khai và nộp thay thuế nhà thầu | Không bắt buộc đăng ký mã số thuế nộp thay |
Hộ kinh doanh cần lưu ý gì để hợp thức hóa chi phí?
Thực tế cho thấy, dù không phải làm thủ tục đăng ký mã số thuế nộp thay hay trực tiếp nộp thuế nhà thầu, hộ kinh doanh vẫn cần tuân thủ nghiêm ngặt các quy tắc về chứng từ nếu muốn ghi nhận chi phí hợp lệ khi xác định thuế thu nhập cá nhân (TNCN) theo quy định tại Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP.
- Lưu giữ hồ sơ: Cần lưu giữ đầy đủ hợp đồng hoặc điều khoản dịch vụ với nhà cung cấp nước ngoài.
- Hóa đơn, biên lai: Thu thập biên lai điện tử (Receipt/Invoice) do các nền tảng phát hành.
- Chứng từ thanh toán: Bắt buộc phải thực hiện thanh toán không dùng tiền mặt thông qua tài khoản ngân hàng kinh doanh đã được thông báo và đăng ký với cơ quan thuế.
Việc chuẩn bị đầy đủ các tài liệu này giúp hộ kinh doanh bảo vệ quyền lợi hợp pháp của mình trước cơ quan thuế, đồng thời minh bạch hóa dòng tiền kinh doanh.
Kết luận và hướng dẫn hành động
Tóm lại, hộ kinh doanh và cá nhân kinh doanh cư trú khi mua hàng hóa, dịch vụ từ nhà cung cấp nước ngoài không phải kê khai và nộp thay thuế nhà thầu. Trách nhiệm đó thuộc về các ông lớn công nghệ xuyên biên giới.
Để đảm bảo an toàn pháp lý cho hoạt động kinh doanh của mình, bạn nên:
- Kiểm tra lại tài khoản ngân hàng dùng cho giao dịch kinh doanh đã đăng ký với cơ quan thuế hay chưa.
- Lưu trữ cẩn thận các biên lai thanh toán quảng cáo hằng tháng.
- Cập nhật các biểu mẫu kê khai doanh thu thực tế định kỳ theo đúng quy định tại Thông tư 50/2026/TT-BTC (như Mẫu số 01/TKN-CNKD nếu thuộc diện).
Lưu lại bài viết này hoặc chia sẻ cho bạn bè cùng kinh doanh để nắm rõ quyền lợi và nghĩa vụ của mình ngay hôm nay!