
Một lô hàng, hai tỷ giá: Công văn 6810 vừa chốt điều kế toán xuất khẩu cần biết ngay
Hình dung thế này: kế toán vừa xuất lô hàng đi Mỹ, giá trị hợp đồng tính bằng USD. Câu hỏi nảy ra ngay lập tức — ghi tỷ giá nào lên hóa đơn? Tỷ giá hải quan đang niêm yết? Hay tỷ giá ngân hàng? Hay tỷ giá gì đó khác?
Nhiều người mặc định lấy tỷ giá hải quan cho tiện, vì nó đang hiện sẵn, có vẻ "chính thống". Nhưng từ tháng 9/2026, Cục Thuế đã phát đi tín hiệu rõ: hai việc này phải tách bạch hoàn toàn.
Nội dung
Công văn 6810 nói gì?
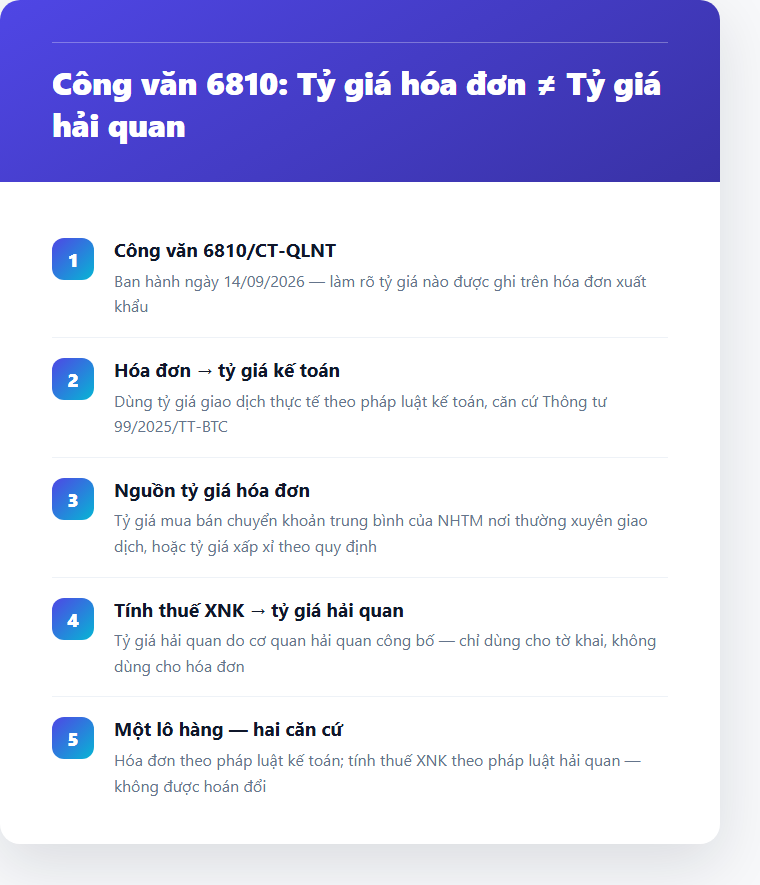
Công văn 6810/CT-QLNT do Cục Thuế ban hành ngày 14/09/2026 xử lý trực tiếp vướng mắc mà rất nhiều kế toán xuất khẩu đang gặp: tỷ giá nào được phép thể hiện trên hóa đơn xuất khẩu?
Kết luận của Cục Thuế gọn và dứt khoát:
- Tỷ giá ghi trên hóa đơn = tỷ giá giao dịch thực tế, xác định theo pháp luật về kế toán — không phải tỷ giá hải quan.
- Tỷ giá hải quan chỉ dùng cho mục đích tính thuế xuất nhập khẩu theo pháp luật hải quan — đây là câu chuyện riêng, không liên quan đến việc ghi hóa đơn.
Nói cách khác: cùng một lô hàng, kế toán phải theo dõi và áp dụng hai căn cứ tỷ giá khác nhau cho hai mục đích khác nhau.
Tỷ giá giao dịch thực tế theo kế toán là gì?
Với các doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, tỷ giá giao dịch thực tế được xác định theo nguyên tắc của chế độ kế toán. Cụ thể, doanh nghiệp được lựa chọn một trong các phương án sau:
- Tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch.
- Tỷ giá xấp xỉ theo điều kiện quy định tại chế độ kế toán hiện hành.
Lưu ý quan trọng: doanh nghiệp có quyền lựa chọn, nhưng phải nhất quán và đảm bảo phản ánh đúng bản chất giao dịch. Không phải muốn lấy tỷ giá nào thì lấy tùy hứng.
Tỷ giá hải quan khác ở chỗ nào?
Tỷ giá hải quan do cơ quan hải quan công bố định kỳ, dùng để tính trị giá hải quan và từ đó tính thuế xuất nhập khẩu. Cơ sở pháp lý và cơ quan quản lý khác hẳn với tỷ giá kế toán.
Sai lầm phổ biến là nhập tỷ giá hải quan thẳng vào hóa đơn vì tiện, hoặc vì nghĩ "tỷ giá nhà nước thì dùng được hết". Công văn 6810 đã phủ nhận cách hiểu đó.
So sánh nhanh: Hai tỷ giá trong một lô hàng xuất khẩu
| Tiêu chí | Tỷ giá trên hóa đơn | Tỷ giá hải quan |
|---|---|---|
| Dùng để làm gì | Ghi nhận doanh thu, thể hiện trên hóa đơn | Tính trị giá hải quan, tính thuế XNK |
| Căn cứ pháp lý | Pháp luật kế toán (Thông tư 99/2025/TT-BTC) | Pháp luật hải quan |
| Do cơ quan nào quy định | Bộ Tài chính (chế độ kế toán) | Cơ quan hải quan |
| Nguồn tỷ giá | Tỷ giá mua bán chuyển khoản trung bình của NHTM hoặc tỷ giá xấp xỉ | Tỷ giá hải quan công bố định kỳ |
| Có thể dùng thay thế nhau? | Không | Không |
Tại sao điều này quan trọng với kế toán thực tế?
Nếu ghi sai tỷ giá lên hóa đơn, hệ quả có thể kéo dài:
- Sai doanh thu ghi nhận trên sổ kế toán và báo cáo tài chính.
- Ảnh hưởng hoàn thuế GTGT xuất khẩu — vì cơ quan thuế sẽ đối chiếu hóa đơn với tờ khai hải quan và chứng từ thanh toán.
- Rủi ro khi thanh tra, kiểm tra thuế nếu tỷ giá trên hóa đơn không có cơ sở pháp lý rõ ràng theo quy định kế toán.
Một điểm nữa cần lưu ý: việc doanh nghiệp chọn ngân hàng thương mại nào làm căn cứ tỷ giá nên được ghi nhận nhất quán trong chính sách kế toán nội bộ, tránh tình trạng mỗi hóa đơn lấy một ngân hàng khác nhau.
Tóm lại — nhớ đúng, làm đúng
Một lô hàng xuất khẩu từ nay phải theo dõi đồng thời hai căn cứ:
- Hóa đơn xuất khẩu → áp dụng tỷ giá giao dịch thực tế theo pháp luật kế toán (Thông tư 99/2025/TT-BTC).
- Tờ khai hải quan / tính thuế XNK → áp dụng tỷ giá theo pháp luật hải quan.
Hai con số này có thể khác nhau — và điều đó hoàn toàn bình thường, miễn là mỗi bên áp đúng cơ sở pháp lý của mình.
Công văn 6810/CT-QLNT ngày 14/09/2026 không tạo ra quy định mới — nó làm rõ điều mà pháp luật đã phân tách từ trước, nhưng nhiều doanh nghiệp vẫn đang nhầm. Giờ là lúc rà lại quy trình nội bộ.
Nếu bài này hữu ích, lưu lại để tham chiếu khi cần — và chia sẻ cho đồng nghiệp kế toán đang làm mảng xuất khẩu.