
Cơ hội vàng cho hộ kinh doanh và doanh nghiệp nhỏ: Giảm ngay 30% thuế từ năm 2026
Đối với hàng triệu hộ kinh doanh và doanh nghiệp quy mô nhỏ tại Việt Nam, chi phí vận hành và nghĩa vụ tài chính luôn là gánh nặng lớn trong bối cảnh thị trường nhiều biến động. Mới đây, một chính sách hỗ trợ trực tiếp vừa chính thức được ban hành, mang lại nguồn lực tài chính thiết thực để giảm bớt áp lực cho cộng đồng kinh doanh.
Theo đó, Chính phủ đã thông qua các quy định cụ thể về việc giảm thuế trực tiếp cho các cá nhân và doanh nghiệp đạt ngưỡng doanh thu phù hợp. Đây là giải pháp tài khóa mang tính kịp thời nhằm nuôi dưỡng nguồn thu và đồng hành cùng sự phát triển của khu vực kinh tế tư nhân.
Nội dung
Đối tượng và điều kiện áp dụng chính sách giảm thuế
Chính sách hỗ trợ tài chính này được thiết kế nhằm hướng đến đúng đối tượng là các hộ kinh doanh cá thể và doanh nghiệp quy mô nhỏ đang hoạt động thực tế trên thị trường. Cụ thể, các tiêu chí và khung pháp lý chính bao gồm:
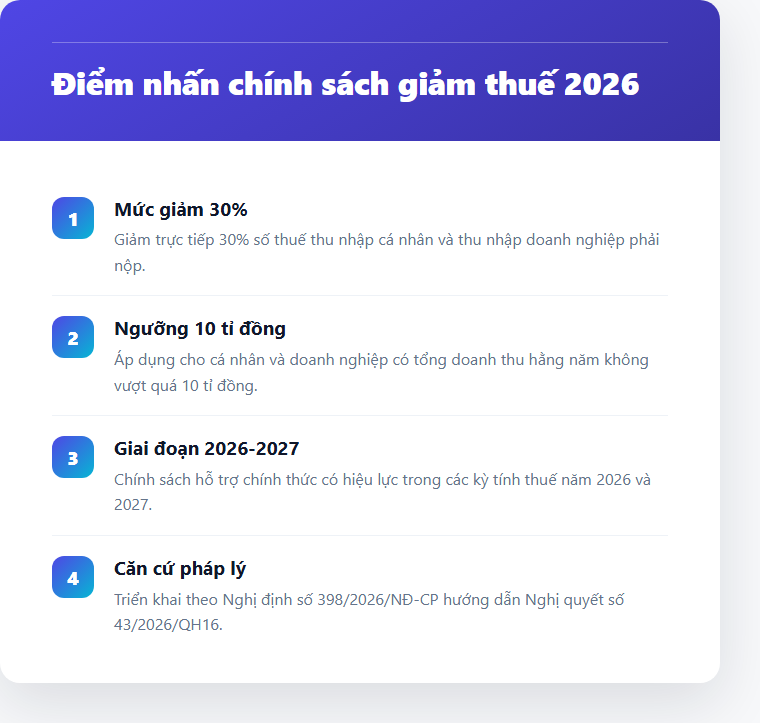
- Phạm vi áp dụng: Áp dụng cho cả cá nhân kinh doanh và doanh nghiệp có tổng doanh thu hằng năm không quá 10 tỉ đồng.
- Thời gian thực hiện: Mức giảm thuế chính thức áp dụng trong các kỳ tính thuế năm 2026 và 2027.
- Văn bản pháp lý: Được quy định chi tiết qua các văn bản mới nhất của Chính phủ như Nghị định số 398/2026/NĐ-CP hướng dẫn Nghị quyết số 43/2026/QH16.
| Chỉ tiêu chính | Nội dung quy định | Ghi chú thực hiện |
|---|---|---|
| Mức giảm thuế | Giảm 30% số thuế phải nộp | Áp dụng cho thuế TNCN và thuế TNDN |
| Ngưỡng doanh thu | Tối đa 10 tỉ đồng/năm | Tính cho cả hộ kinh doanh và doanh nghiệp |
| Thời hạn áp dụng | Kỳ tính thuế năm 2026 – 2027 | Theo Nghị định 398/2026/NĐ-CP |
Cơ chế giảm trực tiếp 30% số thuế phải nộp
Điểm đáng chú ý nhất của chính sách là mức giảm 30% được tính trực tiếp trên số thuế thu nhập mà cá nhân hoặc doanh nghiệp phải nộp trong kỳ tính thuế. Thay vì những thủ tục hoàn thuế phức tạp, số tiền thuế phải nộp hằng kỳ sẽ được giảm trừ ngay, giúp dòng tiền của hộ kinh doanh được giải phóng đáng kể.
Các cơ quan quản lý cũng lưu ý nguyên tắc quan trọng: trong trường hợp doanh thu thực tế của kỳ tính thuế vượt ngưỡng quy định, số thuế đã được giảm trước đó sẽ phải tính toán và nộp bổ sung theo đúng quy định pháp luật. Do đó, các chủ hộ kinh doanh cần theo dõi sát sao doanh thu thực tế của cơ sở mình.
Ý nghĩa thực tiễn đối với cộng đồng kinh doanh nhỏ
Với quy mô doanh thu dưới 10 tỉ đồng, phần lớn các hộ kinh doanh và doanh nghiệp nhỏ thường có nguồn vốn lưu động mỏng và chịu nhiều rủi ro khi thị trường biến động. Việc giảm 30% nghĩa vụ thuế trong giai đoạn 2026-2027 tạo ra không gian tài chính cần thiết để các đơn vị tái đầu tư, ổn định nhân sự và duy trì hoạt động sản xuất kinh doanh.
Chính sách này khẳng định cam kết mạnh mẽ của Chính phủ trong việc tháo gỡ khó khăn, khơi thông nguồn lực và thúc đẩy tinh thần khởi nghiệp trên cả nước.
Kết luận và khuyến nghị cho chủ doanh nghiệp
Việc nắm bắt nhanh chóng và chính xác các quy định mới về thuế không chỉ giúp tối ưu hóa chi phí mà còn đảm bảo tuân thủ pháp luật tuyệt đối. Các hộ kinh doanh và doanh nghiệp cần chủ động rà soát lại sổ sách kế toán, tổng hợp chính xác doanh thu năm để áp dụng đúng quyền lợi của mình.
Hãy lưu lại thông tin này và theo dõi các bản tin tiếp theo để cập nhật trọn vẹn những thay đổi mới nhất về pháp luật kinh tế.